Wycena nieruchomości komercyjnych w 2026 roku: Co musisz wiedzieć o wskaźnikach Cap Rate i NOI?
05 listopada 2026
Trzy liczby decydują o tym, czy biurowiec, magazyn albo park handlowy jest dobrą inwestycją: NOI mówi, ile budynek realnie zarabia, cap rate – ile rynek płaci za ten dochód, a IRR – jaką stopę zwrotu inwestor osiągnie w całym okresie posiadania. Artykuł wyjaśnia każdy wskaźnik na przykładach, pokazuje, jak rzeczoznawcy wyceniają nieruchomości komercyjne, omawia główne strategie inwestycyjne, osobno opisuje wynajem powierzchni handlowych i podsumowuje, co mówią raporty o polskim rynku pod koniec 2026 roku.
Aktualizacja: listopad 2026. Dodaliśmy dane za III kwartał i trzy kwartały 2026 r. oraz nową sekcję o najmie lokali w centrach i parkach handlowych.
Wszystkie przykłady liczbowe są uproszczone i mają charakter edukacyjny. Nie stanowią rekomendacji inwestycyjnej.
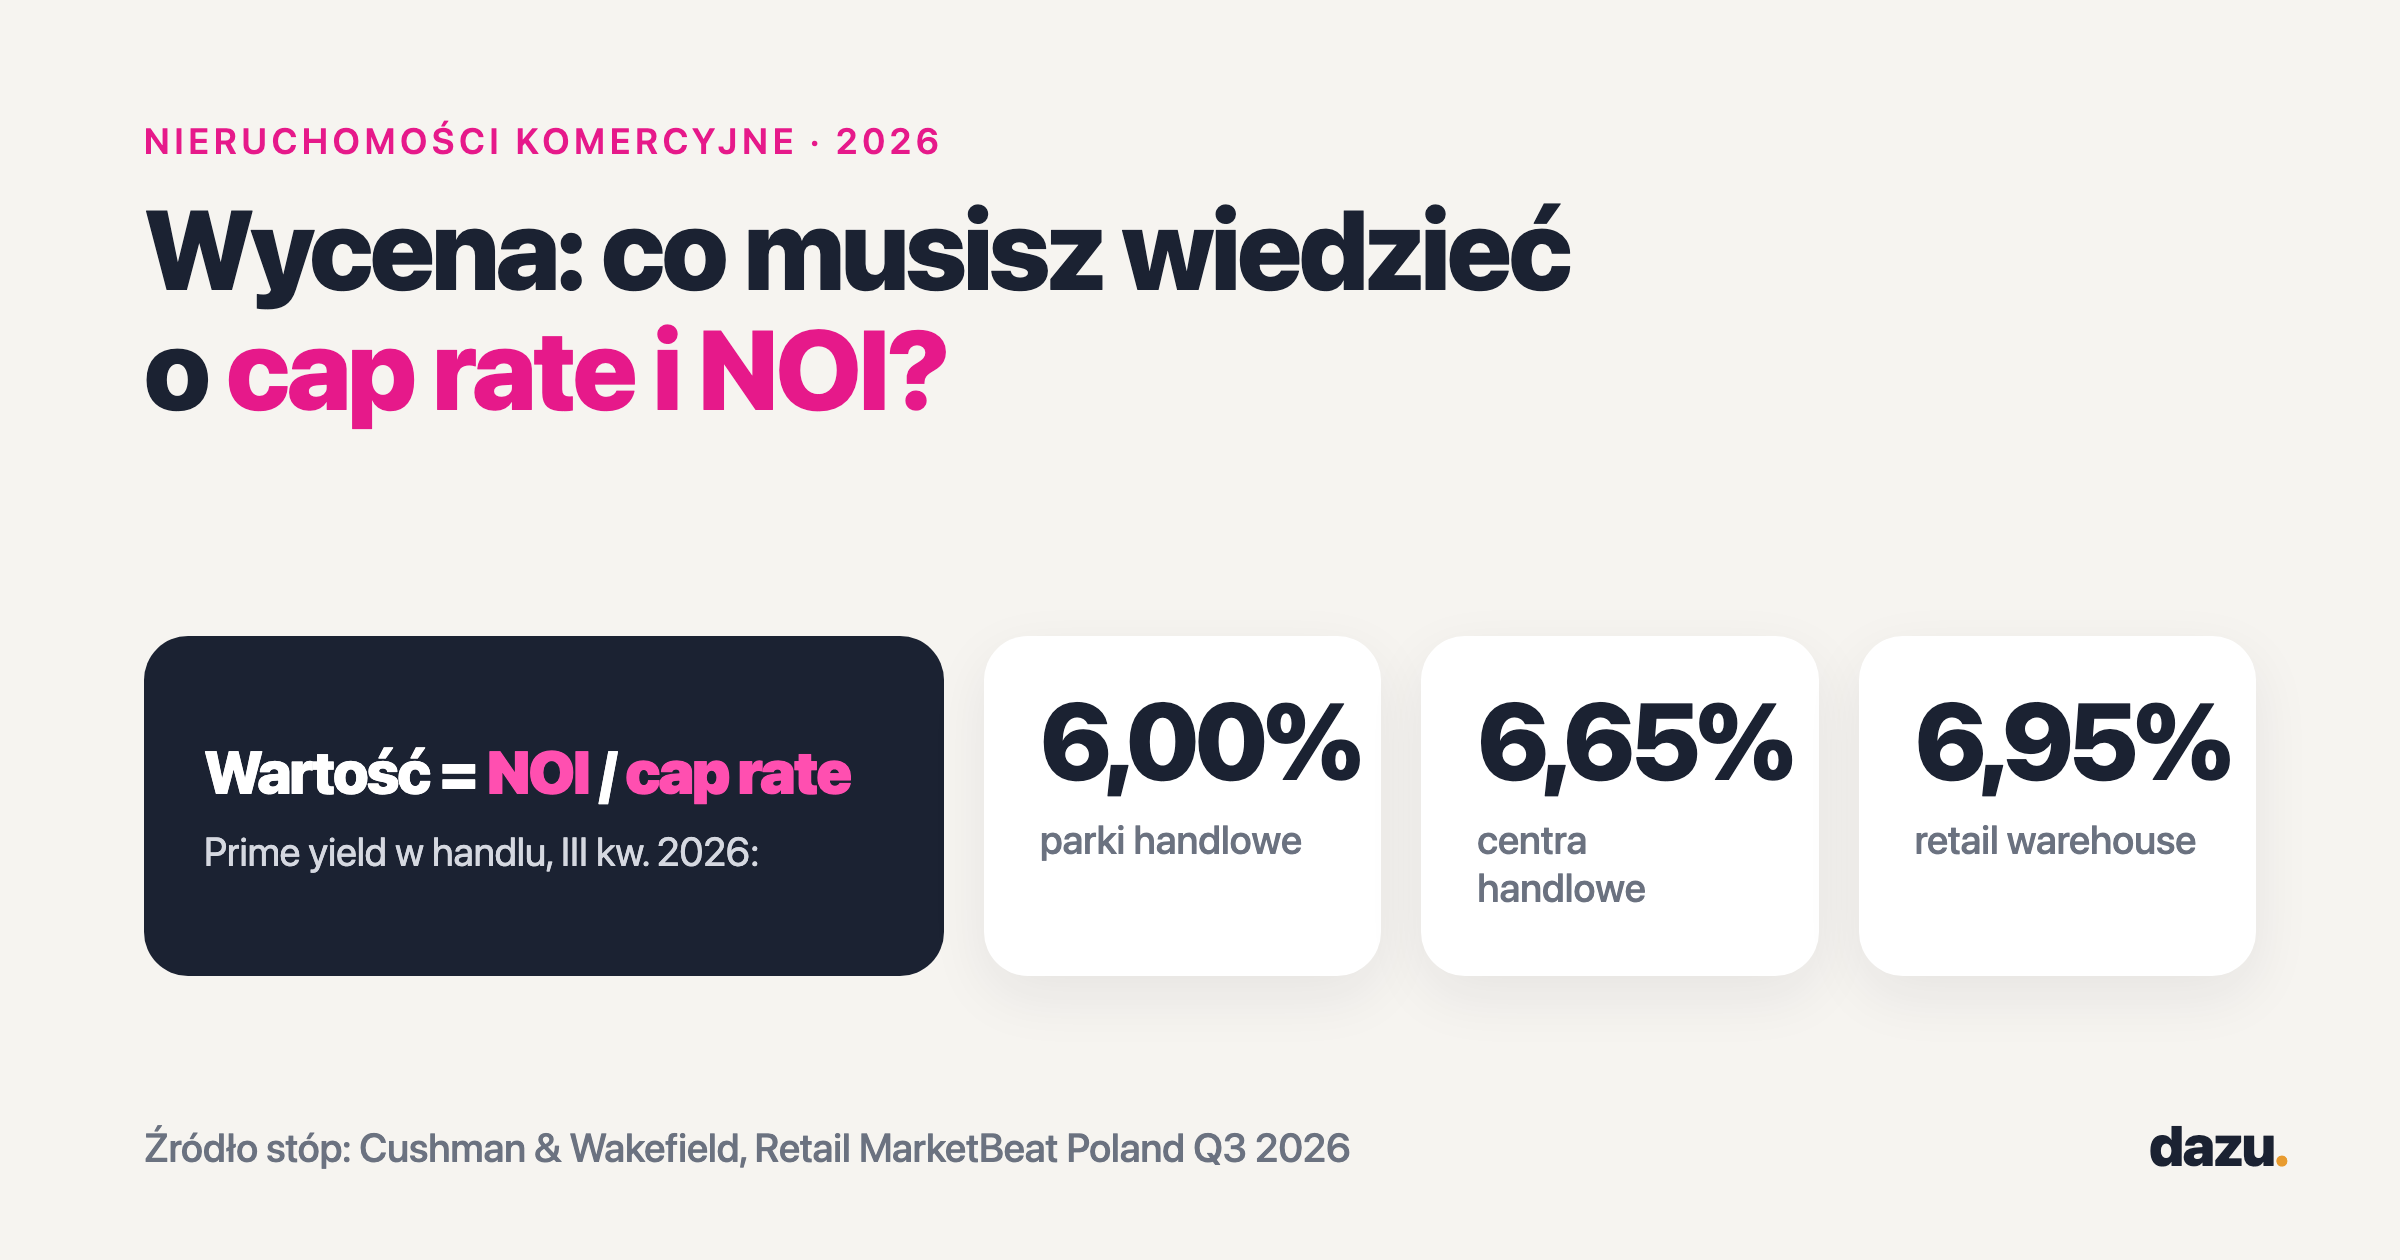
NOI – dochód operacyjny netto
NOI (Net Operating Income) to roczny dochód z nieruchomości po pokryciu kosztów jej utrzymania, ale przed obsługą długu, amortyzacją i podatkiem dochodowym. To punkt wyjścia dla cap rate, wyceny i IRR.
NOI = przychody z najmu + inne przychody − pustostany i straty − koszty operacyjne nierefakturowane
Przykład: biurowiec 10 000 m² GLA w Warszawie
Czego NIE ma w NOI: rat kredytu i odsetek, amortyzacji, CIT, nakładów inwestycyjnych (CAPEX, np. wymiana dźwigów czy fit-out dla nowego najemcy). CAPEX uwzględnia się osobno, w przepływach pieniężnych.
Typowe pułapki przy analizie NOI w Polsce:
Cap rate – stopa kapitalizacji
Cap rate to stosunek rocznego NOI do ceny (lub wartości) nieruchomości. W Polsce i całej Europie mówi się częściej o stopie zwrotu (yield), a raporty podają najczęściej prime yield – stopę dla najlepszych obiektów w najlepszych lokalizacjach.
Cap rate = NOI / Wartość, a więc Wartość = NOI / Cap rate
Dla biurowca z przykładu (NOI 1,66 mln EUR) przy cap rate 6,25% wartość wynosi 1 660 000 / 0,0625 = 26,56 mln EUR.
Wrażliwość wyceny na cap rate (ten sam NOI 1,66 mln EUR):
Wzrost stopy o 75 punktów bazowych obniża wartość o ponad 10%, choć czynsze się nie zmieniły. Dokładnie to obserwowaliśmy w latach 2022–2024, gdy wzrost stóp procentowych podniósł yieldy we wszystkich sektorach.
Jak czytać cap rate:
Odmiany yieldu, które zobaczysz w raportach i operatach:
Cap rate to zdjęcie jednego roku. Nie mówi nic o wzroście czynszów, CAPEX-ie, dźwigni ani cenie wyjścia. Do tego służy IRR.
IRR – wewnętrzna stopa zwrotu
IRR (Internal Rate of Return) to roczna stopa, przy której wartość bieżąca wszystkich przepływów (zakup, dochody, sprzedaż) wynosi zero. W odróżnieniu od cap rate uwzględnia cały okres inwestycji, wzrost czynszów, CAPEX, dźwignię i cenę wyjścia.
0 = Σ CFt / (1 + IRR)t, dla t = 0, 1, …, n (CFt – przepływ pieniężny w roku t)
Przykład: ten sam biurowiec, 5 lat posiadania. Założenia: zakup za 26,56 mln EUR (cap rate 6,25%), NOI rośnie o 2% rocznie dzięki indeksacji, sprzedaż po 5 latach przy wyższym exit yield 6,5% liczonym od NOI roku 6, koszty sprzedaży 1%.
Wariant z długiem zakłada kredyt 14,61 mln EUR (55% ceny), oprocentowany 5% rocznie, spłacany w całości przy sprzedaży. Mnożnik kapitału (equity multiple) wynosi wtedy ok. 1,53x.
Co wynika z przykładu:
Jak wycenia się nieruchomości komercyjne
Nieruchomość komercyjna jest wyceniana przede wszystkim przez dochód, który generuje, dlatego dominuje podejście dochodowe. W Polsce operat szacunkowy sporządza licencjonowany rzeczoznawca majątkowy zgodnie z ustawą o gospodarce nieruchomościami i rozporządzeniem w sprawie wyceny. Fundusze i banki międzynarodowe zamawiają zwykle dodatkowo wycenę według standardów RICS (Red Book).
Na co patrzą rzeczoznawcy i kupujący przy podejściu dochodowym:
Stopa dyskontowa w DCF to zwykle stopa wolna od ryzyka (rentowność obligacji) powiększona o premię za ryzyko nieruchomości, rynku i konkretnego obiektu.
Strategie inwestycyjne
Inwestorzy dzielą strategie według profilu ryzyka: im więcej pracy i niepewności wymaga obiekt, tym wyższego IRR oczekują. Poniższe widełki to typowe orientacyjne poziomy dla rynku europejskiego w EUR, nie gwarancja wyniku.
Strategie i struktury popularne w Polsce:
Dobra strategia zaczyna się od wymaganej stopy zwrotu i horyzontu, nie od konkretnego budynku. Porównuj każdą okazję z alternatywą w tej samej walucie: jeśli bezpieczne obligacje dają kilka procent prawie bez ryzyka, nieruchomość o IRR tylko o 1–2 pkt proc. wyższym musi mieć bardzo dobre uzasadnienie.
Wynajem powierzchni handlowych – jak umowy najmu wpływają na NOI i wycenę
Centra handlowe, parki handlowe i obiekty convenience wycenia się tym samym wzorem: Wartość = NOI / cap rate. Różnica polega na tym, że NOI w handlu zależy nie tylko od metrażu i stawki, ale też od obrotów najemców, struktury umów i kosztów wspólnych. Agent, który pośredniczy w najmie lokalu albo sprzedaży obiektu handlowego, powinien rozumieć każdy z tych elementów.
Z czego składa się dochód z najmu lokalu handlowego:
Co odróżnia handel od biur i magazynów:
Przykład: park handlowy 10 000 m² GLA
Przy cap rate 6,00% wartość wynosi 1 250 400 / 0,06 = ok. 20,84 mln EUR. Przy 6,95% to już ok. 17,99 mln EUR, czyli o 13,7% mniej przy tym samym dochodzie. Dlatego przy najmie lokalu w obiekcie, który właściciel planuje sprzedać, długość umowy i jakość najemcy mają realną wartość w euro. Stawka 11 EUR/m² jest przykładowa, a nie rynkowa.
Na co zwrócić uwagę, gdy reprezentujesz najemcę lub właściciela lokalu handlowego:
Polski rynek – co mówią raporty
Polska jest największym rynkiem inwestycyjnym w Europie Środkowo-Wschodniej i po słabym 2023 r. wyraźnie odbija. W I półroczu 2026 r. wolumen przekroczył 3 mld EUR, o 77% więcej niż rok wcześniej. To najlepsze pierwsze półrocze od 2018 r., a Knight Frank prognozuje ponad 6 mld EUR za cały rok.
[WSTAW TU WYKRES: wykres-wolumen-inwestycji-polska.png]
Źródło: Knight Frank, Investment market in Poland H1 2026; wartości roczne odczytane z wykresu raportu, przybliżone.
Najważniejsze fakty z I półrocza 2026 (Knight Frank):
Trzy kwartały 2026 r. (Avison Young): wolumen inwestycji w nieruchomości komercyjne wyniósł 4,7 mld EUR w 93 transakcjach, o 81% więcej niż rok wcześniej. To najlepszy wynik za I–III kwartał od 2018 r. Handel odpowiadał za 32% wolumenu, magazyny za 28%, biura za 24%, sektor mieszkaniowy za 13%, a hotele za 3%. Inwestycje w handel sięgnęły ok. 1,5 mld EUR w 30 transakcjach.
Stopy kapitalizacji prime w Polsce (Knight Frank, I półrocze 2026):
Pamiętaj, że to stopy dla obiektów najlepszych. Biura regionalne i starsze budynki handlują się zwykle o 1–2,5 pkt proc. wyżej.
Rynek handlowy w III kwartale 2026 r. (Cushman & Wakefield):
Czynsze prime według raportu pozostały stabilne kwartał do kwartału i są najwyższe w regionie CEE. Na IV kwartał zapowiadano oddanie do ok. 300 tys. m² nowej powierzchni, głównie w parkach handlowych. Największe transakcje III kwartału to portfel 125 sklepów Intermarché i Bricomarché (ok. 200 mln EUR) oraz portfel 11 parków i centrów handlowych Dekady (ok. 105 mln EUR).
Uwaga: agencje podają różne poziomy prime yield, bo różnie definiują obiekty „prime” i publikują dane za różne okresy. Knight Frank w I półroczu podawał 6,25% dla centrów handlowych, a Cushman & Wakefield w III kwartale 6,65%. Porównuj dane jednej agencji w czasie, a nie liczby z różnych raportów.
Trendy, które warto śledzić:
Gdzie szukać raportów o polskim rynku:
Źródła: Knight Frank – Investment market in Poland H1 2026, Eurobuild CEE – Poland attracts EUR 3.06 bln in H1, Cushman & Wakefield – Retail MarketBeat Poland Q3 2026, CEO.com.pl – dane Avison Young za Q1–Q3 2026.
Podsumowanie i checklista inwestora
NOI pokazuje, ile budynek zarabia, cap rate – ile rynek za to płaci, a IRR – czy cała inwestycja, z dźwignią i sprzedażą, spełni Twoje oczekiwania. Pod koniec 2026 r. polski rynek jest w wyraźnym ożywieniu: 4,7 mld EUR po trzech kwartałach, prime yieldy ok. 6–7% i handel jako najaktywniejszy sektor. Różnica między obiektami najlepszymi a przeciętnymi pozostaje jednak duża.
Policz swoje liczby w darmowych kalkulatorach inwestycyjnych Dazu.pl.