Jak obliczyć opłacalność flipa? Praktyczny przewodnik po rentowności inwestycji (ROI)
05 listopada 2026
Kupić taniej, wyremontować i sprzedać drożej. Na papierze flip mieszkania wygląda prosto, ale różnica między ceną zakupu a ceną sprzedaży to jeszcze nie zysk. Po drodze są podatek PCC, notariusz, remont, utrzymanie, prowizja i podatek dochodowy. W tym przewodniku wyjaśniamy najważniejsze pojęcia i pokazujemy, jak krok po kroku policzyć opłacalność flipa.
Przykłady liczbowe są uproszczone i mają charakter edukacyjny. Przepisy podatkowe zmieniają się, a każdy przypadek jest inny, dlatego przed inwestycją skonsultuj się z doradcą podatkowym.
Kim jest fliper i na czym polega flip?
Fliper to inwestor, który kupuje nieruchomość poniżej wartości rynkowej, podnosi jej wartość (zwykle remontem lub zmianą układu) i sprzedaje ją z zyskiem w krótkim czasie, najczęściej w ciągu kilku do kilkunastu miesięcy. Zarabia na trzech rzeczach:
Złota zasada flipa brzmi: zysk robi się przy zakupie. Jeśli kupisz za drogo, nawet najlepszy remont tego nie uratuje.
Wszystkie koszty flipa – lista kontrolna
Podatki przy flipie: PCC i podatek dochodowy
PCC (podatek od czynności cywilnoprawnych). Przy zakupie mieszkania na rynku wtórnym kupujący płaci 2% wartości rynkowej. Przy zakupie od dewelopera PCC nie ma, bo cena zawiera VAT. Zwolnienie z PCC przy pierwszym mieszkaniu dotyczy osób, które wcześniej nie miały mieszkania ani domu, więc fliper zwykle z niego nie skorzysta.
Podatek dochodowy przy sprzedaży prywatnej. Jeśli sprzedajesz mieszkanie przed końcem 5 lat, licząc od końca roku, w którym je kupiłeś, płacisz 19% od dochodu. Dochód to cena sprzedaży minus koszty sprzedaży (np. prowizja) minus koszty zakupu (cena, PCC, notariusz) i udokumentowane nakłady, które zwiększyły wartość mieszkania, czyli remont z fakturami. Bieżące opłaty, takie jak czynsz czy media, zwykle nie obniżają podatku.
Zbieraj faktury za remont. Paragon bez danych nabywcy albo praca „na czarno” to koszt, którego nie odliczysz. Przy 80 000 zł remontu różnica to nawet 15 200 zł podatku.
Flip jako działalność gospodarcza. Gdy kupujesz i sprzedajesz mieszkania regularnie, w sposób zorganizowany i z zamiarem zysku, urząd skarbowy może uznać to za działalność gospodarczą. Wtedy obowiązują zasady dla firm: skala podatkowa (12% i 32%) albo podatek liniowy 19%, składka zdrowotna, a w niektórych przypadkach także VAT. To jedna z najczęstszych pułapek początkujących fliperów, dlatego przed pierwszym projektem warto wybrać formę z doradcą podatkowym.
Jak liczyć zysk, marżę i ROI?
Zysk netto = cena sprzedaży − wszystkie koszty − podatek dochodowyMarża = zysk netto / cena sprzedażyROI = zysk netto / zainwestowany kapitałROI roczne = (1 + ROI)12 / liczba miesięcy − 1
Przykład: flip mieszkania krok po kroku
Założenia: zakup za 400 000 zł na rynku wtórnym za gotówkę, remont za 80 000 zł z fakturami, projekt trwa 6 miesięcy, sprzedaż za 600 000 zł przez agenta z prowizją 2% + VAT, sprzedaż prywatna opodatkowana 19%.
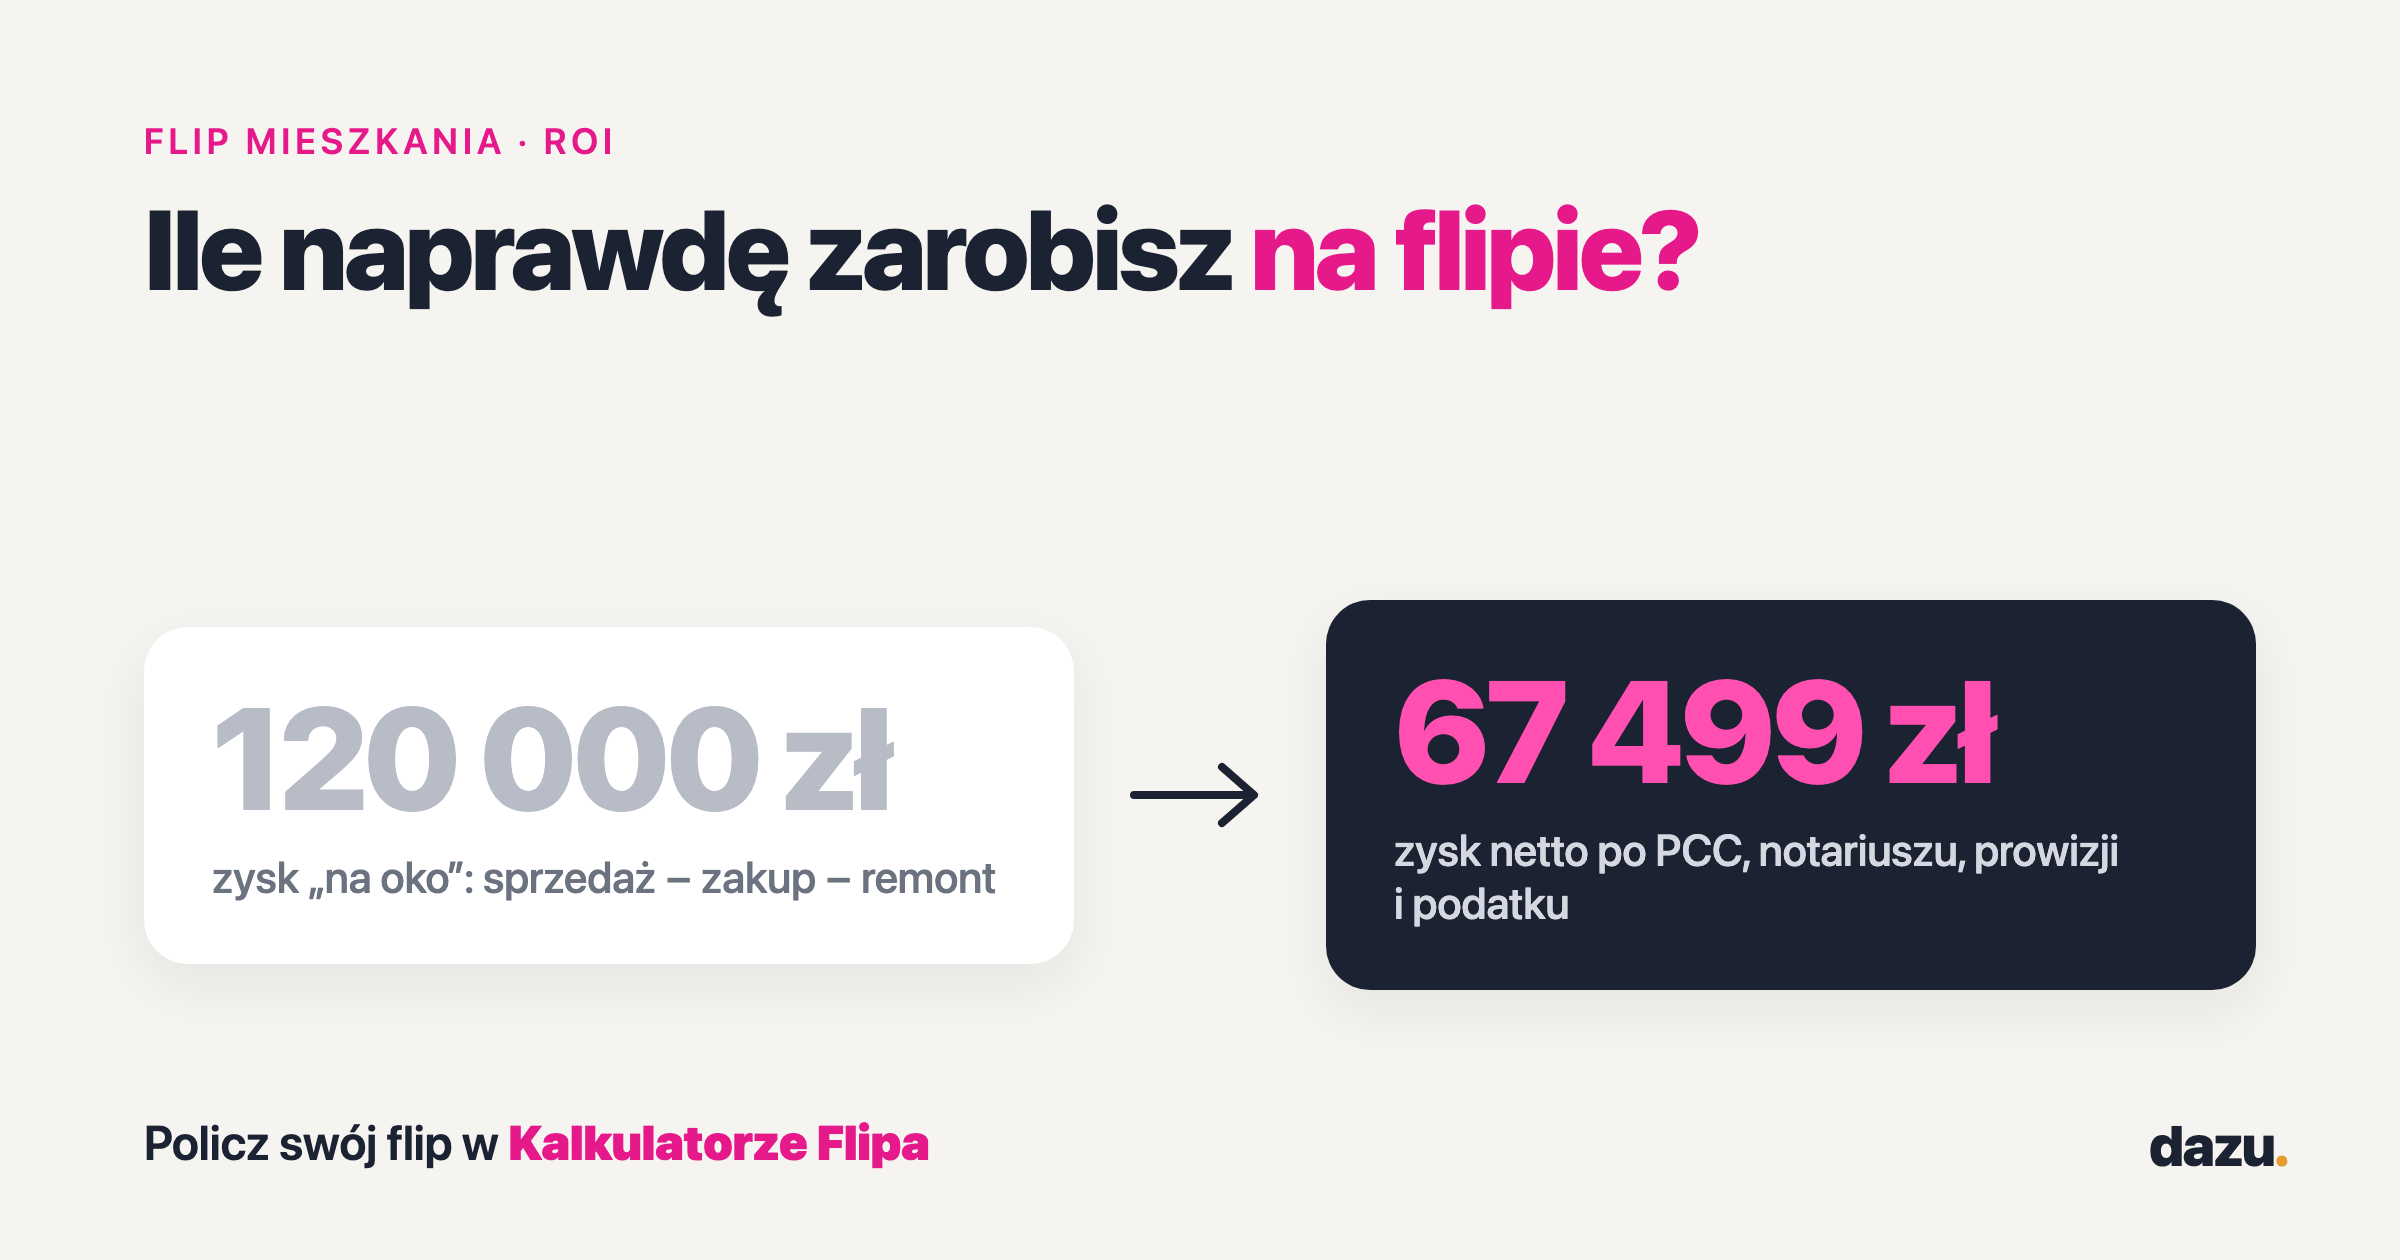
„Na oko” zysk wynosił 120 000 zł (600 000 − 400 000 − 80 000). Po wszystkich kosztach i podatku zostaje 67 499 zł, czyli niewiele ponad połowa.
Co się stanie, gdy coś pójdzie nie tak?
Najczęstsze ryzyka to niższa cena sprzedaży i dłuższy projekt. Ten sam flip w czterech scenariuszach:
Cena niższa o 5% i projekt dłuższy o pół roku obniżają roczny zwrot prawie czterokrotnie. Dlatego przed zakupem zawsze policz wariant pesymistyczny. Jeśli wtedy flip się nie broni, odpuść.
7 zasad opłacalnego flipa
Policz swój flip w 30 sekund
Nie musisz liczyć tego ręcznie. Kalkulator Flipa Dazu odejmuje wszystkie koszty i podatek, a wynik pokazuje jako zysk netto, ROI i ROI w skali roku.
Wprowadź swoje dane do naszego darmowego Kalkulatora Flipa Dazu i poznaj zysk w 30 sekund.👉 Otwórz darmowy Kalkulator Flipa
Masz już wyremontowane mieszkanie? Dodaj ogłoszenie na Dazu.pl za darmo, a zapytania od kupujących zbierzesz w darmowym CRM.