Cap rate, NOI i IRR – wycena nieruchomości komercyjnych 2026
23 października 2026
Trzy liczby decydują o tym, czy biurowiec, magazyn albo park handlowy jest dobrą inwestycją: NOI mówi, ile budynek realnie zarabia, cap rate – ile rynek płaci za ten dochód, a IRR – jaką stopę zwrotu inwestor osiągnie w całym okresie posiadania. Artykuł wyjaśnia każdy wskaźnik na przykładach, pokazuje, jak rzeczoznawcy wyceniają nieruchomości komercyjne, omawia główne strategie inwestycyjne i podsumowuje, co mówią raporty o polskim rynku.
Wszystkie przykłady liczbowe są uproszczone i mają charakter edukacyjny. Nie stanowią rekomendacji inwestycyjnej.
NOI – dochód operacyjny netto
NOI (Net Operating Income) to roczny dochód z nieruchomości po pokryciu kosztów jej utrzymania, ale przed obsługą długu, amortyzacją i podatkiem dochodowym. To punkt wyjścia dla cap rate, wyceny i IRR.
NOI = przychody z najmu + inne przychody − pustostany i straty − koszty operacyjne nierefakturowane
Przykład: biurowiec 10 000 m² GLA w Warszawie
PozycjaWyliczenieEUR roczniePotencjalny dochód z najmu (PGI)10 000 m² × 16 EUR × 12 mies.1 920 000Pustostan i nieściągalność (8%)8% × 1 920 000−153 600Inne przychody (parking, reklamy)+80 000Efektywny dochód brutto1 846 400Koszty nierefakturowane na najemcówzarządzanie, ubezpieczenie, koszty pustostanów−186 400NOI1 660 000
Czego NIE ma w NOI: rat kredytu i odsetek, amortyzacji, CIT, nakładów inwestycyjnych (CAPEX, np. wymiana dźwigów czy fit-out dla nowego najemcy). CAPEX uwzględnia się osobno, w przepływach pieniężnych.
Typowe pułapki przy analizie NOI w Polsce:
- Czynsz nominalny vs efektywny. Wakacje czynszowe i dopłaty do aranżacji (incentives) potrafią w biurach obniżyć czynsz efektywny o 15–30% względem nominalnego.
- Service charge. Opłaty eksploatacyjne są zwykle refakturowane na najemców, ale część przypadająca na pustostany obciąża właściciela.
- NOI bieżące vs ustabilizowane. Sprzedający często pokazuje NOI „po pełnej komercjalizacji”. Kupujący powinien liczyć na rent rollu, czyli rzeczywistych umowach.
- Waluta i indeksacja. Umowy w sektorze komercyjnym są najczęściej denominowane w EUR i indeksowane wskaźnikiem HICP, z limitami (capami) indeksacji.
Cap rate – stopa kapitalizacji
Cap rate to stosunek rocznego NOI do ceny (lub wartości) nieruchomości. W Polsce i całej Europie mówi się częściej o stopie zwrotu (yield), a raporty podają najczęściej prime yield – stopę dla najlepszych obiektów w najlepszych lokalizacjach.
Cap rate = NOI / Wartość, a więc Wartość = NOI / Cap rate
Dla biurowca z przykładu (NOI 1,66 mln EUR) przy cap rate 6,25% wartość wynosi 1 660 000 / 0,0625 = 26,56 mln EUR.
Wrażliwość wyceny na cap rate (ten sam NOI 1,66 mln EUR):
Cap rateWartość (mln EUR)Zmiana vs 6,25%6,00%27,67+4,2%6,25%26,56–6,50%25,54−3,8%7,00%23,71−10,7%
Wzrost stopy o 75 punktów bazowych obniża wartość o ponad 10%, choć czynsze się nie zmieniły. Dokładnie to obserwowaliśmy w latach 2022–2024, gdy wzrost stóp procentowych podniósł yieldy we wszystkich sektorach.
Jak czytać cap rate:
- Niższy cap rate = wyższa cena za 1 EUR dochodu. Rynek akceptuje go przy niskim ryzyku: długie umowy, najemcy o wysokim ratingu, nowy budynek z certyfikatem BREEAM/LEED, centralna lokalizacja.
- Wyższy cap rate = wyższe ryzyko lub słabsze perspektywy: krótki WAULT, pustostany, starszy obiekt, rynek regionalny.
- Prime vs secondary. Różnica między najlepszymi a przeciętnymi obiektami w polskich biurach przekraczała w ostatnich latach 150–250 pb.
Odmiany yieldu, które zobaczysz w raportach i operatach:
- Net initial yield (NIY) – bieżący NOI podzielony przez cenę powiększoną o koszty transakcyjne kupującego.
- Reversionary yield – NOI po urynkowieniu czynszów (gdy obecne czynsze są poniżej lub powyżej rynkowych).
- Equivalent yield – uśredniona stopa łącząca dochód bieżący i przyszły.
Cap rate to zdjęcie jednego roku. Nie mówi nic o wzroście czynszów, CAPEX-ie, dźwigni ani cenie wyjścia. Do tego służy IRR.
IRR – wewnętrzna stopa zwrotu
IRR (Internal Rate of Return) to roczna stopa, przy której wartość bieżąca wszystkich przepływów (zakup, dochody, sprzedaż) wynosi zero. W odróżnieniu od cap rate uwzględnia cały okres inwestycji, wzrost czynszów, CAPEX, dźwignię i cenę wyjścia.
0 = Σ CFt / (1 + IRR)t, dla t = 0, 1, …, n (CFt – przepływ pieniężny w roku t)
Przykład: ten sam biurowiec, 5 lat posiadania. Założenia: zakup za 26,56 mln EUR (cap rate 6,25%), NOI rośnie o 2% rocznie dzięki indeksacji, sprzedaż po 5 latach przy wyższym exit yield 6,5% liczonym od NOI roku 6, koszty sprzedaży 1%.
RokNOI (mln EUR)Sprzedaż netto (mln EUR)Przepływ bez długu (mln EUR)Przepływ dla equity, LTV 55% (mln EUR)0––−26,56−11,9511,66–1,660,9321,69–1,690,9631,73–1,731,0041,76–1,761,0351,8027,9129,7114,37IRRok. 7,4%ok. 10,1%
Wariant z długiem zakłada kredyt 14,61 mln EUR (55% ceny), oprocentowany 5% rocznie, spłacany w całości przy sprzedaży. Mnożnik kapitału (equity multiple) wynosi wtedy ok. 1,53x.
Co wynika z przykładu:
- Unlevered vs levered IRR. Dźwignia podnosi IRR z 7,4% do 10,1%, bo koszt długu (5%) jest niższy niż stopa zwrotu z nieruchomości. Gdy oprocentowanie przewyższa cap rate (tzw. negatywna dźwignia, jak w 2023 r.), kredyt obniża IRR i zwiększa ryzyko.
- Exit yield waży najwięcej. W tym 5-letnim modelu ok. trzech czwartych wszystkich wpływów to cena sprzedaży. Ostrożny analityk zakłada exit yield wyższy od wejściowego.
- IRR nie mówi o skali. 15% IRR z małego kapitału w krótkim czasie może dać mniej złotówek niż 9% z dużego, dlatego obok IRR podaje się equity multiple i cash-on-cash.
- Założenie reinwestycji. IRR zakłada reinwestowanie przepływów po tej samej stopie. Przy nieregularnych przepływach warto sprawdzić też MIRR i NPV przy wymaganej stopie zwrotu.
Jak wycenia się nieruchomości komercyjne
Nieruchomość komercyjna jest wyceniana przede wszystkim przez dochód, który generuje, dlatego dominuje podejście dochodowe. W Polsce operat szacunkowy sporządza licencjonowany rzeczoznawca majątkowy zgodnie z ustawą o gospodarce nieruchomościami i rozporządzeniem w sprawie wyceny. Fundusze i banki międzynarodowe zamawiają zwykle dodatkowo wycenę według standardów RICS (Red Book).
PodejścieJak działaKiedy się stosujeDochodowe – kapitalizacja prostaWartość = ustabilizowany NOI / stopa kapitalizacji z rynkuObiekty w pełni wynajęte, stabilne umowy, szybka wycenaDochodowe – dyskontowanie przepływów (DCF)Prognoza NOI, CAPEX, pustostanów i ceny wyjścia na 5–10 lat, zdyskontowana stopą wymaganąBiura, magazyny, centra handlowe z rotacją najemców, wygasającymi umowami lub planem modernizacjiPorównawczeCena za m² lub implikowany yield z transakcji podobnych obiektówMniejsze lokale usługowe, grunty, weryfikacja wyniku dochodowegoKosztoweKoszt odtworzenia minus zużycie plus wartość gruntuObiekty specjalistyczne bez rynku najmu (np. zakłady produkcyjne)Pozostałościowa (residualna)Wartość projektu po wybudowaniu minus koszty budowy i zysk deweloperaGrunty inwestycyjne i projekty deweloperskie
Na co patrzą rzeczoznawcy i kupujący przy podejściu dochodowym:
- WAULT – średni ważony okres do wygaśnięcia umów najmu. Im dłuższy, tym niższy yield.
- Jakość najemców – kondycja finansowa, gwarancje bankowe lub korporacyjne, koncentracja (jeden najemca na 60% powierzchni to większe ryzyko).
- Czynsze vs rynek – obiekt „over-rented” straci dochód przy odnowieniu umowy, „under-rented” ma potencjał wzrostu.
- ESG – certyfikaty BREEAM/LEED, klasa energetyczna, zgodność z taksonomią UE. Budynki bez nich coraz częściej są wyceniane z dyskontem („brown discount”).
- CAPEX – przyszłe nakłady na modernizację instalacji, fasady, dostosowanie do wymogów ESG.
Stopa dyskontowa w DCF to zwykle stopa wolna od ryzyka (rentowność obligacji) powiększona o premię za ryzyko nieruchomości, rynku i konkretnego obiektu.
Strategie inwestycyjne
Inwestorzy dzielą strategie według profilu ryzyka: im więcej pracy i niepewności wymaga obiekt, tym wyższego IRR oczekują. Poniższe widełki to typowe orientacyjne poziomy dla rynku europejskiego w EUR, nie gwarancja wyniku.
StrategiaTypowy obiektDocelowy levered IRRTypowe LTVŹródło zyskuCoreNowy biurowiec w centrum Warszawy, magazyn z długą umową z firmą o wysokim ratingu6–8%do 40%Stabilny czynsz, indeksacjaCore-plusDobry obiekt z częściowym pustostanem lub krótszym WAULT8–11%40–60%Czynsz + drobne usprawnienia, renegocjacjeValue-addStarszy biurowiec do modernizacji, centrum handlowe do repozycjonowania12–16%55–70%Wzrost NOI po przebudowie, komercjalizacji, certyfikacji ESGOpportunisticDevelopment, zmiana funkcji (biuro → mieszkania lub akademik), aktywa w trudnej sytuacji16%+60–75%Tworzenie wartości od zera, kompresja yieldu przy sprzedaży
Strategie i struktury popularne w Polsce:
- Sale & leaseback – firma sprzedaje swoją nieruchomość (np. magazyn, sklepy, zakład) inwestorowi i wynajmuje ją z powrotem na 10–20 lat. Daje inwestorowi długi, przewidywalny dochód, a sprzedającemu gotówkę.
- Parki handlowe i obiekty convenience – niskie koszty operacyjne i stabilni najemcy (dyskonty, drogerie) sprawiły, że to jeden z najbardziej aktywnych segmentów handlu w Polsce.
- Build-to-suit i BTS w logistyce – deweloper buduje magazyn pod konkretnego najemcę i sprzedaje go funduszowi po wynajęciu.
- PRS (najem instytucjonalny) i akademiki (PBSA) – wzrost liczby mieszkań na wynajem w rękach funduszów, napięty rynek najmu w dużych miastach.
- Konwersje – przekształcanie przestarzałych biurowców w mieszkania, hotele lub akademiki, szczególnie w Warszawie.
- Inwestycje pośrednie – fundusze nieruchomości, akcje spółek z GPW. Polska nadal nie ma ustawy o REIT-ach (projekt FINN był wielokrotnie zapowiadany), co ogranicza dostęp inwestorów indywidualnych do rynku komercyjnego.
Dobra strategia zaczyna się od wymaganej stopy zwrotu i horyzontu, nie od konkretnego budynku. Porównuj każdą okazję z alternatywą w tej samej walucie: jeśli bezpieczne obligacje dają kilka procent prawie bez ryzyka, nieruchomość o IRR tylko o 1–2 pkt proc. wyższym musi mieć bardzo dobre uzasadnienie.
Polski rynek – co mówią raporty
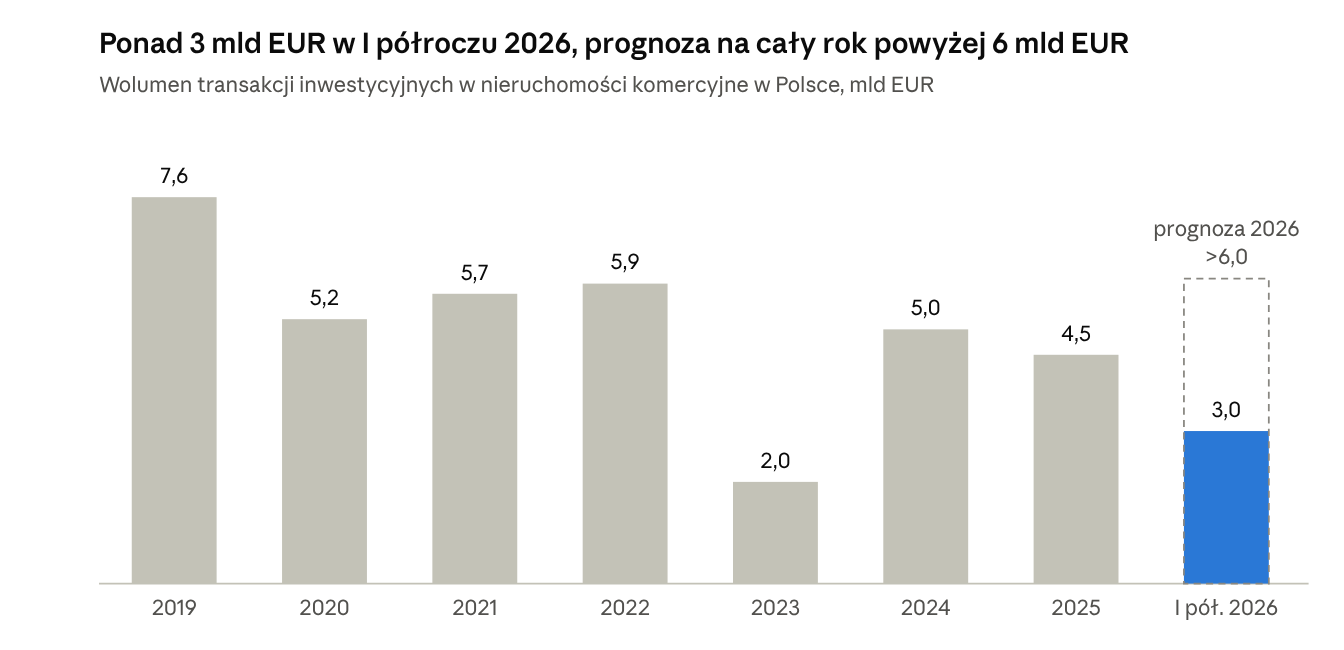
Polska jest największym rynkiem inwestycyjnym w Europie Środkowo-Wschodniej i po słabym 2023 r. wyraźnie odbija. W I półroczu 2026 r. wolumen przekroczył 3 mld EUR, o 77% więcej niż rok wcześniej. To najlepsze pierwsze półrocze od 2018 r., a Knight Frank prognozuje ponad 6 mld EUR za cały rok.
[WSTAW TU WYKRES: wykres-wolumen-inwestycji-polska.png]
Źródło: Knight Frank, Investment market in Poland H1 2026; wartości roczne odczytane z wykresu raportu, przybliżone.
Najważniejsze fakty z I półrocza 2026 (Knight Frank):
- Sektory: handel 34% wolumenu (1,03 mld EUR, trzy razy więcej r/r), magazyny 26% (ok. 782 mln EUR), biura 20% (594 mln EUR), sektor mieszkaniowy na wynajem 19%, hotele 2%.
- Największe transakcje: portfel Resi4Rent (ok. 5 000 mieszkań) kupiony przez Vantage Development, 70% centrum Posnania w Poznaniu (Trigea), portfel magazynowy Savills IM (Ares), sale & leaseback magazynów Rabena (WP Carey), Central Point w Warszawie (Lewandpol).
- Kapitał: inwestorzy z Europy Środkowej odpowiadają za 46% wolumenu, w tym Czesi za 25%. Kapitał amerykański to 19%, a polski 11%.
- Płynność: prawie 70 transakcji, w tym osiem powyżej 100 mln EUR.
Stopy kapitalizacji prime w Polsce (Knight Frank, I półrocze 2026):
SektorPrime yieldKierunek wg raportuBiura (Warszawa)6,0%Oczekiwana dalsza kompresjaCentra handlowe6,25%StabilnieMagazyny i logistyka6,25–6,5%StabilnieMieszkania na wynajem (BTR)5,5%Stabilnie
Pamiętaj, że to stopy dla obiektów najlepszych. Biura regionalne i starsze budynki handlują się zwykle o 1–2,5 pkt proc. wyżej.
Trendy, które warto śledzić:
- Powrót kapitału core do biur. Ograniczona nowa podaż i spadający pustostan w Warszawie wspierają wzrost czynszów prime.
- Handel convenience i parki handlowe. Stabilne przepływy i wysokie yieldy przyciągają zwłaszcza inwestorów czeskich i węgierskich.
- Logistyka z długimi umowami. Inwestorzy wybierają sale & leaseback i obiekty BTS z silnymi najemcami.
- Sektor living. PRS i akademiki są na wczesnym etapie rozwoju, ale transakcja Resi4Rent pokazała skalę apetytu.
- Brak REIT-ów. Większość transakcji z udziałem polskiego kapitału nie przekracza 10 mln EUR.
Gdzie szukać raportów o polskim rynku:
- Agencje doradcze (raporty kwartalne i półroczne, zwykle bezpłatne): Knight Frank, Colliers, CBRE, JLL, Cushman & Wakefield, Savills, Avison Young, BNP Paribas Real Estate, AXI IMMO, Newmark.
- NBP – cykliczna „Informacja o cenach mieszkań i sytuacji na rynku nieruchomości mieszkaniowych i komercyjnych w Polsce”, z perspektywą ryzyka dla sektora bankowego.
- PINK (Polska Izba Nieruchomości Komercyjnych) oraz PZFD – stanowiska branżowe i raporty o regulacjach.
- Media branżowe: Eurobuild CEE, Property News, Propertydesign, Rzeczpospolita Nieruchomości.
Źródła: Knight Frank – Investment market in Poland H1 2026, Eurobuild CEE – Poland attracts EUR 3.06 bln in H1.
Podsumowanie i checklista inwestora
NOI pokazuje, ile budynek zarabia, cap rate – ile rynek za to płaci, a IRR – czy cała inwestycja, z dźwignią i sprzedażą, spełni Twoje oczekiwania. Polski rynek wchodzi w fazę ożywienia, przy prime yieldach ok. 6–6,5% i rosnącym wolumenie, ale różnica między obiektami najlepszymi a przeciętnymi pozostaje duża.
- Policz NOI na podstawie rent rollu, a nie projekcji sprzedającego; oddziel czynsz nominalny od efektywnego.
- Sprawdź WAULT, kondycję najemców i koncentrację ryzyka.
- Porównaj implikowany cap rate z transakcjami i raportami dla tego sektora i miasta.
- Zbuduj model DCF z ostrożnym exit yield i realnym budżetem CAPEX, w tym na wymogi ESG.
- Policz IRR bez dźwigni i z dźwignią; sprawdź, czy koszt długu jest niższy niż cap rate.
- Przetestuj scenariusze: +50 pb exit yield, +5 pkt proc. pustostanu, brak indeksacji.
- Dopasuj obiekt do strategii (core, value-add, opportunistic) i horyzontu inwestycji.
- Zamów operat szacunkowy i due diligence: prawne, techniczne, podatkowe i środowiskowe.